2026年、老齢年金を受け取っている人にとって見逃せない手続きが「公的年金等の受給者の扶養親族等申告書」です。年金から差し引かれる所得税や、配偶者控除・扶養控除などの適用に関係する書類ですが、「自分も提出する必要があるのか」「年金がいくら以上なら対象なのか」と迷う人は少なくありません。
令和8年分は、税制改正によって提出対象となる年金額の基準が変更されました。加えて、扶養親族の所得要件や2027年(令和9年)分からの住民税に関する提出対象の拡大など、従来の制度から変わるポイントもあります。2026年11月現在の日本年金機構・国税庁の公表資料をもとに、対象者、所得条件、記入例、電子申請、未提出時の影響まで整理します。
【基本を解説】扶養親族等申告書とは?提出する目的と対象者
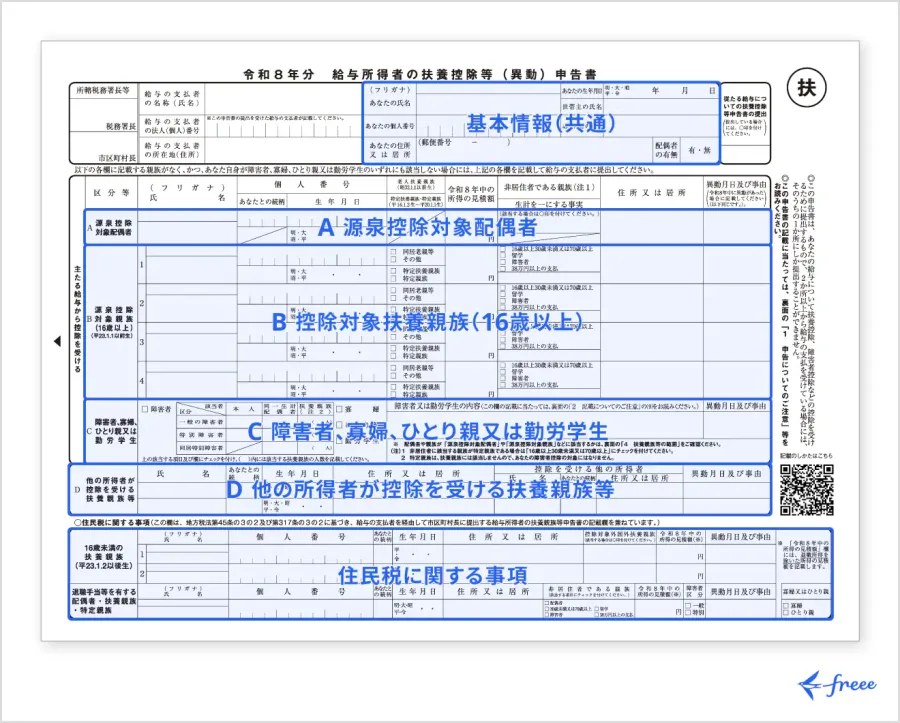
扶養親族等申告書とは、老齢年金などを受給している人が、年金から源泉徴収される所得税について各種控除を受けるために提出する書類です。
会社員が勤務先に提出する「給与所得者の扶養控除等申告書」と似ていますが、こちらは年金受給者向けの手続きです。
申告書には、受給者本人の障害者該当状況や寡婦・ひとり親の区分、配偶者や扶養親族の氏名、生年月日、所得見積額などを記入します。
日本年金機構は、申告された情報をもとに、年金から差し引く所得税の計算に配偶者控除や扶養控除などを反映します。
つまり、この書類は年金額そのものを決定するものではなく、年金を受け取る際の税金を適切に計算するための申告書です。
日本年金機構から送付される人の条件対象となるのは、原則として老齢または退職を支給事由とする年金を受け取っている人です。
障害年金や遺族年金は、原則として所得税が非課税であるため、この申告書の対象となる老齢年金とは区別されます。また、老齢福祉年金も対象外です。
令和8年分について、日本年金機構が公表した従来の送付基準は次のとおりです。
- 65歳未満:年間の年金額155万円以上
- 65歳以上:年間の年金額205万円以上
ただし、基準額を超えれば全員が必ず提出しなければならないわけではありません。
受給者本人が障害者・寡婦・ひとり親に該当せず、控除対象となる配偶者や親族もいない場合は、提出不要となることがあります。
また、申告書が届いていても、個人の状況によって提出が必要かどうかは異なります。送付されたことだけを理由に、無条件で提出が義務付けられるわけではありません。
日本年金機構の令和8年分の案内でも、各種控除に該当しない人については提出不要と説明されています。
健康保険の扶養とは別の制度ここで間違えやすいのが、健康保険における被扶養者との違いです。
扶養親族等申告書でいう扶養親族は、所得税・住民税の控除に関する制度上の対象者です。
健康保険の被扶養者になるための収入条件や認定基準とは異なります。
例えば、健康保険上の扶養に入っていない親族でも、税法上の扶養親族に該当する場合があります。反対に、健康保険の扶養に入っているからといって、必ず税法上の扶養控除を受けられるわけではありません。
この2つは別々に確認する必要があります。
【2026年最新】155万円・205万円の提出基準と2027年の対象拡大
扶養親族等申告書を調べる際、最も注意したいのが年金額の基準です。
令和8年分と令和9年分では、申告書が送付される対象範囲が大きく異なります。
令和8年分は65歳未満155万円、65歳以上205万円令和7年度税制改正に伴い、令和8年分から所得税の源泉徴収対象となる公的年金等の金額が引き上げられました。
従来は65歳未満108万円が、令和8年分の申告書送付基準は次のように変更されました。
令和8年分の送付基準
65歳未満155万円
65歳以上205万円
年間の老齢・退職年金額を基準とした令和8年分の案内。退職共済年金には別の基準があります。
この変更によって、これまで毎年申告書を受け取っていた人でも、令和8年分から送付されなくなるケースが出てきました。
ただし、年金額が基準を下回ったからといって、住民税の申告まで不要になるわけではありません。
所得税の源泉徴収対象と住民税の課税対象は、それぞれ異なる基準で判断されるためです。
令和7年分から令和9年分までの比較制度の変更を整理すると、次のようになります。
ここで重要なのは、令和9年分の98万円・148万円は、所得税の源泉徴収が始まる金額ではないという点です。
これは住民税の非課税限度額を踏まえた、申告書の送付対象となる最低基準です。
令和9年分から所得税の源泉徴収基準は65歳未満164万円、65歳以上214万円となる一方、住民税の控除に関する申告を必要とする可能性がある人にも案内が届く仕組みになります。
2027年から住民税の提出対象が拡大する理由令和8年度税制改正では、個人住民税における扶養親族等申告書の提出対象範囲も見直されました。
これまでは所得税の源泉徴収対象者を中心に申告書を送付していましたが、令和9年分からは、住民税の各種控除を受けようとする年金受給者も日本年金機構に申告書を提出する仕組みになります。
この変更により、所得税の源泉徴収が発生しない年金受給者でも、住民税の控除を受けるために申告書の提出が必要になる可能性があります。
住民税の非課税限度額は、居住地の級地区分によって異なります。
| 級地区分 | 65歳未満 | 65歳以上 |
|---|---|---|
| 1級地 | 105万円 | 155万円 |
| 2級地 | 101万5,000円 | 151万5,000円 |
| 3級地 | 98万円 | 148万円 |
日本年金機構は、全国の市区町村の非課税限度額のうち最低水準を基準として、65歳未満98万円以上、65歳以上148万円以上の人に令和9年分の申告書を案内しています。
そのため、案内が届いた人でも、実際に住んでいる市区町村の非課税限度額によっては提出不要となる場合があります。
令和9年分の申告書は、2026年9月7日から順次送付されています。すでに届いている人は、書類に記載された提出期限と控除対象の有無を確認してください。
【所得要件を詳しく解説】扶養親族58万円・19歳~22歳85万円・配偶者95万円
扶養親族等申告書では、年金受給者の家族であれば誰でも扶養親族として申告できるわけではありません。
対象者の所得、年齢、生計を一にしているかどうかなどを確認する必要があります。
扶養親族の所得要件は58万円以下令和8年分の申告書の記入要領では、配偶者以外の親族について、原則として年間所得の見積額が58万円以下であることが扶養親族の基本条件です。
対象になるのは、一定の親族関係にあり、受給者と生計を一にしている人です。
例えば、次のような親族が該当する可能性があります。
- 子ども
- 孫
- 父母・祖父母
- 兄弟姉妹
- その他、税法上の要件を満たす親族
ただし、親族であることだけでは不十分です。所得条件や生計関係などを満たす必要があります。
また、16歳未満の親族は通常の所得税の扶養控除の対象にはなりませんが、住民税に関係する情報や障害者控除などの確認が必要になる場合があります。
19歳~22歳は85万円以下が特別な基準19歳から22歳までの親族については、一般の扶養親族とは異なる所得区分があります。
令和8年分の申告書では、年間所得の見積額が58万円を超えて85万円以下の場合も、源泉控除対象親族として取り扱われる区分が設けられています。
これは大学生など、一定の年齢にある親族がアルバイトなどで収入を得ている場合に関係する要点です。
例えば、大学生の子どもがアルバイトをしている場合、給与収入の総額だけで判断するのではなく、給与所得控除を差し引いた所得金額を確認します。
ただし、令和8年度税制改正では、特定親族特別控除などの所得要件も改正されました。2026年分の所得税では、一般の扶養親族の所得要件が62万円以下に引き上げられ、19歳~22歳の特定親族については62万円超123万円以下まで段階的な控除が設けられています。
令和8年分の申告書に記載された58万円・85万円という区分と、改正後の所得税法上の控除要件は同一ではありません。改正によって新たに控除対象となった場合、原則として確定申告による適用手続きが必要です。
配偶者控除の所得要件は95万円以下が目安配偶者については、配偶者以外の親族とは異なる所得基準が適用されます。
令和8年分の申告書では、年金受給者と生計を一にする法律上の配偶者で、年間所得の見積額が95万円以下の人が源泉控除対象配偶者の基本的な対象です。
注意したいのは、配偶者の所得が95万円以下なら、誰でも無条件で控除を受けられるわけではないことです。
受給者本人の所得要件なども関係します。また、配偶者の所得が一定額を超える場合には、配偶者控除ではなく配偶者特別控除の適用を検討することになります。
加えて、内縁関係の相手は、この申告書でいう配偶者には該当しません。法律婚であることが条件です。
所得要件を確認するときの比較表| 対象者 | 令和8年分の基本的な所得基準 | 確認するポイント |
|---|---|---|
| 一般の扶養親族 | 58万円以下 | 生計を一にしていること |
| 19歳~22歳の親族 | 85万円以下の区分あり | 特定親族の区分に注意 |
| 配偶者 | 95万円以下 | 法律婚・本人所得など |
| 障害者に該当する親族 | 所得要件あり | 障害区分と所得条件 |
ここでいう所得とは、原則として収入そのものではなく、必要な控除を差し引いた後の合計所得金額です。
給与収入しかない場合でも、給与収入と所得金額は一致しません。年金収入や事業所得などがある場合も、それぞれの所得計算方法を確認する必要があります。
なお、退職手当等を受け取る配偶者や親族がいる場合は、所得税と住民税で控除対象の判定が異なることがあります。退職所得を除いた所得金額を記入する欄が設けられているのは、その違いに対応するためです。
【書き方・記入例】扶養親族等申告書で間違えやすい項目
申告書を受け取ったものの、どこに何を書けばよいのか分からないという人もいるでしょう。
令和8年分の申告書は、大きく分けて受給者本人の情報、配偶者の情報、扶養親族等の情報を記入する構成です。
受給者本人の情報を記入する最初に確認するのは、受給者本人の欄です。
主に次の項目を確認します。
- 氏名・フリガナ
- 電話番号
- 生年月日
- 本人の障害者区分
- 寡婦・ひとり親の該当状況
- 本人の所得に関する項目
日本年金機構から送付される申告書には、前年の情報があらかじめ印刷されている場合があります。
前年から変更がなければ、指定された「前年から変更なし」の項目に丸を付け、氏名を記入して提出する方法が利用できます。
変更がある場合には、該当する欄を修正しなければなりません。
配偶者・扶養親族の情報を記入する配偶者や扶養親族がいる場合は、それぞれの情報を記入します。
確認する主な項目は次のとおりです。
- 氏名・フリガナ
- 続柄
- 生年月日
- マイナンバー
- 障害者に該当するかどうか
- 同居・別居の区分
- 年間所得の見積額
- 国外居住の有無
特に間違えやすいのが、同居・別居の区分と所得見積額です。
別居している親族でも、生計を一にしているなどの条件を満たせば対象になる場合があります。その場合、別居先の住所など必要事項を記入します。
国外に居住する配偶者や親族を控除対象として申告する場合には、追加の添付書類が必要になることもあります。
記入例で押さえたい3つのケースケース1:前年から家族構成に変更がない
前年と配偶者・扶養親族の状況が変わっていなければ、印刷済みの情報を確認し、「前年から変更なし」の項目を選択して提出します。
ケース2:子どもが就職した
前年まで扶養親族だった子どもが就職し、所得要件を超える見込みとなった場合は、前年の情報をそのまま使わず、対象から外すなどの変更が必要です。
ケース3:親族が別居している
別居していても生計を一にしている場合は、対象となる可能性があります。別居区分を選択し、必要に応じて住所を記入します。
なお、障害者に該当する場合は普通障害・特別障害の区分を確認します。申告書に記載する内容と、実際の障害者控除の要件が一致しているかも重要です。
日本年金機構の令和8年分記入要領では、本人の障害者区分や寡婦・ひとり親の記載方法、親族の所得区分などについて具体的な説明が掲載されています。
障害者控除・寡婦控除・ひとり親控除も忘れずに扶養親族等申告書は、家族を扶養している人だけが提出する書類ではありません。
受給者本人が障害者に該当する場合や、寡婦・ひとり親に該当する場合にも、控除の適用を受けるために提出が必要になることがあります。
寡婦・ひとり親については、本人の所得が500万円以下であることなど、制度ごとの要件があります。
障害者控除についても、普通障害者と特別障害者では取り扱いが異なります。
家族を扶養していないから関係ないと判断せず、本人の控除項目も確認しておきたいところです。
【電子申請の方法】ねんきんネットとマイナポータルで提出できる
紙の申告書を郵送する方法だけでなく、スマートフォンやパソコンから電子申請する方法も用意されています。
日本年金機構は、マイナポータルを経由してねんきんネットを利用する電子申請を案内しています。
電子申請に必要なもの事前に以下を準備します。
- 本人のマイナンバーカード
- 署名用電子証明書のパスワード
- マイナンバーカード対応のスマートフォン、またはパソコン
- パソコンの場合はICカードリーダライタ
- マイナポータルの利用環境
また、マイナポータルとねんきんネットの連携手続きが必要です。
スマートフォンからの提出手順
マイナポータルにログイン
マイナンバーカードを利用して本人確認を行います。
ねんきんネットと連携
マイナポータルの「年金」から、ねんきんネットとの連携手続きを行います。
申告書の作成画面を開く
「扶養親族等申告書の作成」を選択します。日本年金機構からお知らせが届いている場合は、そのお知らせから申請画面に進むこともできます。
申告内容を確認・入力
前年の申告内容が表示される場合は、変更の有無を確認し、必要な項目を修正します。
電子署名を付与して提出
入力内容を確認し、署名用電子証明書を利用して申請を完了します。
電子申請なら、郵送する手間や切手代がかかりません。前年の申告情報があらかじめ表示される場合は、入力作業も簡略化できます。
日本年金機構の案内によれば、電子申請を利用した場合、翌年以降は原則として紙の申告書が送付されず、マイナポータルのお知らせで案内されます。
電子申請できない人もいるすべての年金受給者が電子申請を利用できるわけではありません。
例えば、次のケースでは紙の申告書で手続きする必要があります。
- 旧法老齢年金を受給している人
- 国外居住の配偶者や親族を控除対象として申告する人
国外居住の親族については、必要な添付書類があるため、電子申請の対象外となっています。
また、日本年金機構から申告書の送付対象となっていない人は、原則として電子申請も利用できません。
電子申請を選ぶ場合は、まず自分が申告書の送付対象に該当しているか確認しましょう。
【未提出・期限切れ】扶養親族等申告書を出さないと税金はどうなる?
申告書を提出しなかった場合、年金の受給額が減るのではないかと心配する人もいます。
実際には、年金そのものが減額されるのではなく、税金の計算に適用される控除が変わることが問題になります。
未提出の場合は源泉徴収税額が増える可能性日本年金機構によると、申告書を提出しなかった場合、配偶者控除や扶養控除、障害者控除などの情報が年金の源泉徴収計算に反映されません。
そのため、提出した場合と比較して、所得税や翌年度の住民税が多くなる可能性があります。
ただし、申告書を提出しないと税率そのものが高くなるというわけではありません。
また、控除対象となる配偶者や親族がおらず、本人も障害者・寡婦・ひとり親に該当しない場合は、提出の有無によって税額が変わらないこともあります。
つまり、未提出の影響は、本人がどの控除に該当するかによって異なります。
提出期限を過ぎた場合も手続きできる令和8年分の申告書については、電子申請・紙の提出ともに、当初の提出期限は2025年10月31日でした。
2026年11月現在、この期限はすでに過ぎています。
しかし、期限を過ぎたからといって、提出できなくなるわけではありません。
日本年金機構は、期限に間に合わなかった場合でも、なるべく早く提出するよう案内しています。
令和8年分については、申告書を提出すると、2026年の最初の年金支払いまでさかのぼって源泉徴収税額を再計算する取り扱いが案内されています。
そのため、控除対象に該当するのに提出を忘れていた人は、放置せず、できるだけ早く手続きを進めることが大切です。
すでに年末の精算や確定申告の時期に入っている場合は、実際の反映状況を確認し、必要に応じて確定申告で税額を精算します。
2026年分の税制改正で確定申告が必要になるケースもう一つ見逃せないのが、令和8年度税制改正です。
2026年6月に日本年金機構が公表した改正案内では、基礎控除や扶養親族等の所得要件の引上げが説明されています。
一般の扶養親族の所得要件は58万円以下から62万円以下へ変更されました。
また、19歳~22歳の特定親族についても、特定親族特別控除の対象となる所得範囲が拡大しています。
ただし、令和8年分の扶養親族等申告書は、改正前の所得区分で作成されているため、税制改正によって新たに扶養控除等の対象となった親族については、原則として確定申告が必要です。
申告書を提出したからすべての控除が自動的に反映されると考えるのではなく、年末の税額精算や確定申告まで確認する必要があります。
【プロの結論】2026年に年金受給者が確認すべき3つの判断基準
扶養親族等申告書をめぐる制度変更は、単純に提出対象が増えたり減ったりするだけの話ではありません。
所得税と住民税の仕組みが別々に動いていることが、判断を難しくしています。
特に重要なのは次の3点です。
1.年金額だけで提出の必要性を判断しない65歳未満155万円、65歳以上205万円という数字は、令和8年分の送付基準として重要です。
しかし、実際に控除を受けられるかどうかは、年金受給者本人の状況や家族の所得によって異なります。
年金額だけを確認して提出不要と判断するのは避けたいところです。
2.2027年からは住民税の控除も意識する令和9年分からは、所得税の源泉徴収対象者だけでなく、住民税の控除を受けようとする人にも申告書の提出対象が広がります。
特に、年金額が65歳以上148万円以上、65歳未満98万円以上の人は、案内が届いていないか確認する価値があります。
今まで申告書を受け取ったことがない人も、2027年分からは対象になる可能性があります。
3.58万円・62万円・85万円・95万円を混同しない所得要件は、申告書の対象年や控除の種類によって違います。
58万円は令和8年分の申告書に記載された一般の扶養親族の所得基準、85万円は19歳~22歳の親族に関係する区分、95万円は配偶者に関する源泉控除対象の基準です。
加えて、2026年の税制改正によって62万円や123万円という新しい基準も登場しています。
制度を正しく理解するには、申告書の記入基準と最終的な所得税の控除要件を分けて考える必要があります。
【扶養親族等申告書に関するよくある質問(FAQ)】
Q1:年金が155万円未満なら扶養親族等申告書を提出しなくてよいですか?
A1:令和8年分の65歳未満の送付基準は155万円以上です。ただし、令和9年分からは住民税の対象範囲が拡大され、65歳未満98万円以上の人にも案内される場合があります。対象年を確認してください。
Q2:扶養している家族がいなくても提出できますか?
A2:本人が障害者・寡婦・ひとり親に該当する場合は、扶養親族がいなくても提出が必要になることがあります。本人の控除状況を確認してください。
Q3:扶養親族の所得が58万円を超えたら絶対に控除を受けられませんか?
A3:令和8年分の申告書上の一般的な基準は58万円以下ですが、19歳~22歳の親族には85万円以下の区分があります。また、2026年の税制改正で所得要件が62万円に引き上げられたため、新たに対象となるケースでは確定申告による控除適用を確認してください。
Q4:申告書を提出し忘れたら年金が減りますか?
A4:年金そのものが減額されるわけではありません。ただし、各種控除が源泉徴収に反映されず、税金が多く差し引かれる場合があります。期限後でも早めに提出し、必要に応じて確定申告で精算してください。
Q5:電子申請した場合、紙の申告書も郵送する必要がありますか?
A5:必要ありません。電子申請で提出が完了していれば、紙の申告書を重ねて提出する必要はありません。翌年以降はマイナポータルのお知らせで案内される仕組みです。
Q6:2027年から148万円以上の年金を受け取る人は全員提出が必要ですか?
A6:65歳以上148万円以上は、日本年金機構が案内を送る最低基準です。実際の提出要否は居住する市区町村の住民税非課税限度額や、受けられる控除の有無によって異なります。
Q7:扶養親族等申告書を提出すれば確定申告は不要ですか?
A7:必ずしもそうではありません。複数の年金を受給している場合や、年金以外の所得がある場合、税制改正で新たに控除対象となった場合などは、確定申告が必要になることがあります。
扶養親族等申告書は、年金受給者が配偶者控除や扶養控除、障害者控除などを適切に受けるための重要な書類です。
2026年分では、65歳未満155万円以上、65歳以上205万円以上という送付基準が設けられ、扶養親族の所得要件は58万円以下、19歳~22歳は85万円以下、配偶者は95万円以下が基本的な確認ポイントとなりました。
一方、2026年度の税制改正によって所得要件は62万円などに変更され、対象となる人は確定申告による調整も必要になります。
加えて、2027年分からは住民税の控除を受ける人にも提出対象が拡大され、65歳未満98万円以上、65歳以上148万円以上から案内が送付されるようになりました。
2026年11月現在、特に確認したいのは、令和8年分の提出漏れと令和9年分の申告書の到着状況です。
年金額だけで判断せず、家族の所得、本人の障害者・寡婦・ひとり親の該当状況、住んでいる自治体の住民税基準まで確認することが、税金の払い過ぎを防ぐポイントになります。
年金の受給額を正しく守るためにも、毎年の申告書と税制改正の両方を確認し、必要な手続きを早めに済ませておきたいところです。