保険会社から利用を断られた場合でも、その説明をそのまま受け入れる必要はありません。
大切なのは、感情的に担当者と対立するのではなく、契約上の根拠を一つずつ確認することです。
1.拒否の理由と約款の該当条項を確認するまず担当者に、次の内容を確認してください。
- 弁護士特約の利用を認められない具体的な理由
- 約款のどの条項に該当するのか
- 事故の内容が補償対象外と判断された根拠
- 費用の一部が認められない場合、その算定方法
- 追加資料を提出すれば再検討できるのか
特に重要なのは、口頭の説明だけで終わらせないことです。
電話で「今回は難しい」と説明された場合でも、具体的な理由や該当条項をメールなどで回答してもらうと、その後の交渉が進めやすくなります。
2.弁護士費用の見積書を提出して再確認する費用面で難色を示された場合は、弁護士から見積書や費用の内訳を取得しましょう。
保険会社に提出する資料としては、次のものが考えられます。
- 弁護士費用の見積書
- 委任契約書または契約書案
- 事故状況を説明する資料
- 交通事故証明書
- 診断書や修理見積書
- 相手方との交渉経過が分かる書類
すべてが必要とは限りませんが、費用の妥当性や事故の補償対象性を確認する材料になります。
3.担当者ではなく上席や専門部署に再検討を求める担当者の説明に納得できない場合は、上席者や保険金支払担当部署への確認を依頼する方法があります。
特に、次のような対応があった場合は再確認を求める価値があります。
- 約款の該当箇所を説明してもらえない。
- 事前承認が必要という説明だけで、判断が進まない。
- 弁護士費用の減額理由が不明確。
- 契約内容を確認せずに対象外と説明された。
- 追加資料を提出しても回答が得られない。
保険会社と交渉するときは、次のような文章を使うとよいでしょう。
弁護士費用特約の利用について、改めて確認をお願いいたします。
今回の利用申請について、補償対象外または費用の一部が支払対象外となる理由を、保険約款の該当条項とともに具体的にご説明いただけますでしょうか。
また、弁護士費用の支払基準、費目別の上限額、事前承認の条件についても確認したいと考えています。
追加資料の提出によって再検討が可能な場合は、必要な書類をご案内ください。
契約上の補償条件を正確に確認したうえで、適切な対応を進めたいと考えております。
よろしくお願いいたします。
4.保険会社の同意と弁護士の選任は分けて考える「保険会社が指定する弁護士でなければ利用できない」と思い込む必要はありません。
例えば、アクサ損害保険の公式FAQでは、事前承認が必要である一方、弁護士の選任は契約者自身で決められると説明しています。
つまり、保険会社の同意や費用の確認と、依頼する弁護士を選ぶことは別の問題です。
ただし、選んだ弁護士の費用がそのまま全額補償されるとは限りません。契約上の支払基準や上限額は事前に確認してください。
5.そんぽADRセンターに相談する保険会社との話し合いで解決しない場合は、日本損害保険協会の「そんぽADRセンター」が相談先になります。
・そんぽADRセンター
損害保険会社との苦情・紛争解決を支援
電話:03-4332-5241(全国共通)
主な対応内容は次のとおりです。
- 損害保険や交通事故に関する一般相談
- 保険会社に対する苦情の受付
- 保険会社への苦情内容の通知と対応の要請
- 解決しない場合の紛争解決手続き
- 弁護士などの専門家による中立的な和解案の提示
苦情解決手続では、センターから保険会社に苦情内容を通知し、対応を求めます。
それでも解決しない場合は、紛争解決手続を利用できる場合があります。紛争解決手続では、中立的な立場の紛争解決委員が和解案の提示などを通じて解決を支援します。
手続きは原則無料ですが、通信費や交通費などは自己負担です。また、対象となる保険会社には条件があります。
受付時間:平日9時15分~17時。祝日・休日および12月30日~1月4日を除きます。
【2026年最新情報】弁護士費用特約の補償内容はどう変わっている?
2026年11月現在、弁護士費用特約を考えるうえで注目したいのは、保険会社ごとの商品改定と補償範囲の違いです。
全国一律で弁護士特約の利用条件が変更されたということではなく、各社がそれぞれの商品や約款を設定しています。
2026年1月から日常生活事故型を選べる商品が登場東京海上ダイレクト損害保険株式会社は、2025年10月23日に自動車保険の改定を発表しました。
保険開始日が2026年1月1日以降の契約を対象に、弁護士費用等補償特約(日常生活・自動車事故)を新設しています。
これにより、自動車事故だけでなく、日本国内で発生した一定の日常生活上の事故による被害についても、弁護士費用や法律相談費用が補償対象となる商品が選べるようになりました。
例えば、歩行中に自転車と衝突して負傷した場合などが対象例です。
一方、相続や離婚など、事故による損害賠償請求とは異なる問題は対象外です。
2026年10月には東京海上日動の案内も改定東京海上日動火災保険の公式FAQでは、2026年7月14日公開の情報において、弁護士費用特約の補償内容が案内されています。
同社の自動車事故型特約は、信号待ちでの追突など、契約者に責任がない事故で相手方に損害賠償を請求する場合の弁護士費用などを補償するものです。
同社のFAQには、2026年10月1日改定を反映した旨も記載されています。
このように、契約の始期や商品によって、確認すべき約款が異なります。現在の契約内容だけでなく、事故発生時に適用される契約条件を確認することが欠かせません。
弁護士特約を利用しても翌年の等級は下がる?これは利用者が気にすることの多いポイントです。
一般的に、弁護士費用特約だけを利用した場合は、翌年の自動車保険の等級に影響しない取り扱いがされています。
東京海上ダイレクトも、弁護士特約のみの利用では翌年の等級や事故有係数適用期間に影響しないと案内しています。
ただし、同じ事故で車両保険や対物賠償保険なども利用する場合は、別の判断になります。
弁護士特約を使うことによる影響と、事故全体で保険を利用することによる影響は分けて確認しましょう。
2026年に契約者が確認しておきたい5項目| 確認項目 | チェックする内容 |
|---|---|
| 契約始期 | 2026年の改定が適用される契約か |
| 補償タイプ | 自動車事故型か日常生活事故型か |
| 費用限度額 | 300万円・相談費用10万円などの設定 |
| 事前承認 | 委任前の通知や同意が必要か |
| 費用基準 | LAC基準や費目別上限の適用状況 |
特に注意したいのは、同じ保険会社でも、契約時期によって約款が異なる場合があることです。
インターネット上の一般的な説明だけで判断せず、自分の保険証券と該当する約款を照合してください。
【よくある質問】弁護士特約を保険会社が嫌がることに関するFAQ
Q1:弁護士特約を使いたいと伝えたら、保険会社に拒否されることはありますか?
A1:あります。ただし、特約に加入していない場合や、事故が補償対象外の場合、免責事項に該当する場合など、契約上の理由が必要です。単に保険会社が弁護士費用を支払いたくないという理由だけで、正当な請求を拒否できるわけではありません。拒否された場合は約款の該当条項を確認しましょう。
Q2:弁護士特約は保険会社の事前承認なしで使えますか?
A2:契約によります。事前通知や同意が必要な商品があるため、弁護士への正式な委任や費用の支出前に保険会社へ連絡することをおすすめします。事後に申請すれば必ず認められるわけではありません。
Q3:弁護士費用が300万円以内なら自己負担はありませんか?
A3:必ずしもそうではありません。総額の上限とは別に、着手金や報酬金などの費目別上限が設定されている場合があります。LAC基準や保険会社の支払基準を超える部分について、自己負担が発生する可能性があります。
Q4:保険会社が紹介した弁護士以外にも依頼できますか?
A4:契約上の条件を満たすことを前提に、自分で弁護士を選べる商品があります。アクサ損害保険も、自分で弁護士を選任できる旨を案内しています。選任前に保険会社へ確認してください。
Q5:弁護士特約を利用すると翌年の保険料は上がりますか?
A5:弁護士特約のみの利用であれば、通常は等級に影響しません。ただし、ほかの保険も同時に利用する場合は別です。契約している保険会社に確認しましょう。
Q6:保険会社が利用を拒否した場合、どこに相談すればよいですか?
A6:まずは保険会社の上席担当者や専門部署に再確認を求めましょう。それでも解決しない場合は、日本損害保険協会のそんぽADRセンターに相談できます。契約内容や拒否理由を示す書類を準備しておくとスムーズです。
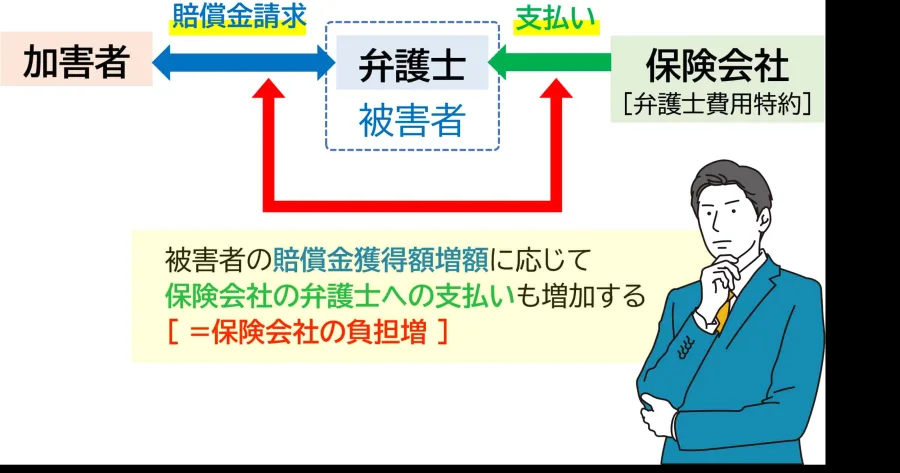
弁護士特約を保険会社が嫌がるように見える背景には、保険金の支払い、費用の妥当性、事前承認、補償対象の確認など、複数の事情があります。
しかし、保険会社の慎重な対応と、契約上の補償を受けられないことは同じではありません。
特に重要なのは、次の5つです。
1. 弁護士費用特約に加入しているか確認する。
2. 事故が約款上の補償対象に該当するか調べる。
3. 弁護士への依頼前に事前承認の条件を確認する。
4. 300万円の上限だけでなく、LAC基準や費目別上限も確認する。
5. 拒否や減額に納得できない場合は、理由を書面で求め、必要に応じて第三者に相談する。
【プロの結論】
弁護士費用特約は、保険会社の好意で利用させてもらうサービスではなく、契約に基づいて補償を受けるための保険です。
だからこそ、担当者の「難しい」という一言だけで利用を諦める必要はありません。
一方で、300万円という数字だけを頼りに、弁護士費用がすべて補償されると考えるのも危険です。
契約内容、事前承認、支払基準、自己負担額を具体的に確認し、必要なら弁護士やそんぽADRセンターなどの第三者に相談することが、納得できる事故解決への近道です。
2026年も、保険会社ごとに補償内容や約款の違いがあります。自分の契約に適用される条件を把握し、利用できる権利を適切に活用しましょう。
※本記事は2026年11月9日時点で確認できる保険会社・弁護士会・日本損害保険協会の公開情報をもとにした一般的な解説です。実際の保険金支払いは個別の契約内容、事故状況および約款によって判断されます。